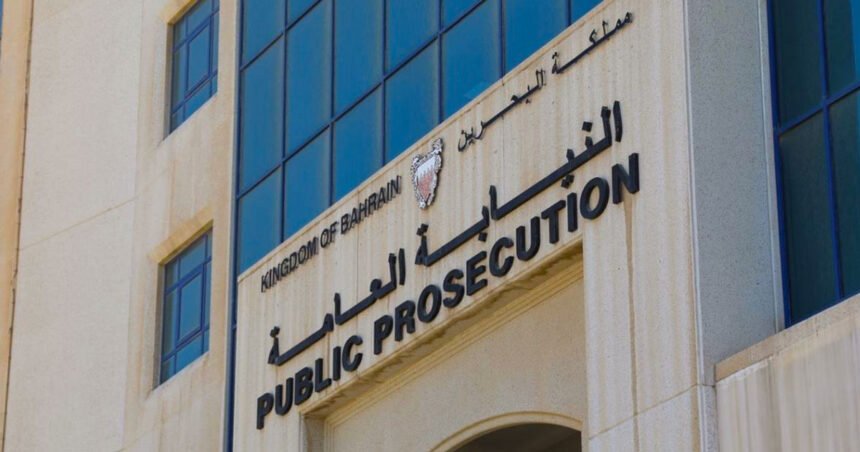
أصدرت المحكمة الكبرى الجنائية الأولى في البحرين أحكامًا بإدانة ستة متهمين وشركتيهم في قضيتين منفصلتين تتعلقان بالتهرب من سداد ضريبة القيمة المضافة المستحقة للجهاز الوطني للإيرادات، في قضية تسلط الضوء على أهمية الالتزام الضريبي وحماية الإيرادات العامة وتعزيز الرقابة على المعاملات المالية.
وبحسب ما صرّح به رئيس وحدة جرائم التهرب الضريبي بنيابة الجرائم المالية وغسل الأموال، فقد ثبت قيام المتهمين بتحصيل ضريبة القيمة المضافة من العملاء دون توريدها إلى الجهاز الوطني للإيرادات، رغم تقديم الإقرارات الضريبية، بما يشكل مخالفة لأحكام قانون ضريبة القيمة المضافة.
السجن والغرامات في القضية الأولى
في القضية الأولى، قضت المحكمة بمعاقبة ثلاثة متهمين بالسجن لمدة ثلاث سنوات، إلى جانب تغريمهم مبلغًا قدره 101 ألفًا و578 دينارًا بحرينيًا، وإلزامهم بسداد ضريبة القيمة المضافة المستحقة، والبالغة 52 ألفًا و607 دنانير بحرينية و597 فلسًا.
كما قضت المحكمة بإدانة الشركة المرتبطة بالقضية وتغريمها مبلغًا قدره 315 ألفًا و45 دينارًا بحرينيًا و582 فلسًا.
وبذلك بلغت قيمة الغرامة المفروضة على المتهمين والشركة في القضية الأولى، إلى جانب الضريبة المستحقة التي أُلزم المتهمون بسدادها، أكثر من 469 ألف دينار بحريني.
أحكام القضية الثانية
وفي القضية الثانية، قضت المحكمة بحبس ثلاثة متهمين لمدة سنة واحدة، وتغريمهم مبلغًا قدره 184 ألفًا و141 دينارًا بحرينيًا و992 فلسًا.
كما أدانت المحكمة الشركة المرتبطة بالقضية، وقضت بتغريمها مبلغًا قدره 368 ألفًا و283 دينارًا بحرينيًا و984 فلسًا.
وباحتساب الغرامات والمبالغ الضريبية المستحقة الواردة في الحكمين، تتجاوز القيمة الإجمالية مليون دينار بحريني.
بلاغات من الجهاز الوطني للإيرادات
وتعود تفاصيل القضيتين إلى بلاغين تلقتهما وحدة جرائم التهرب الضريبي بنيابة الجرائم المالية وغسل الأموال من الجهاز الوطني للإيرادات، ضد المتهمين والشركتين.
وتضمن البلاغان اتهامات بالامتناع عن سداد ضريبة القيمة المضافة المستحقة، بعد قيام المتهمين بتحصيل الضريبة من العملاء وعدم توريدها إلى الجهاز، رغم تقديم الإقرارات الضريبية.
وتعاملت النيابة مع البلاغين من خلال مباشرة التحقيقات والاستماع إلى إفادات المختصين في الجهاز الوطني للإيرادات، إلى جانب فحص المستندات الرسمية ذات الصلة بالقضيتين.
التحقيقات تكشف المخالفات
وأظهرت التحقيقات، وفق ما أعلنته النيابة العامة، صحة ما ورد في البلاغين وثبوت ارتكاب المتهمين للجرائم محل الاتهام.
كما قامت النيابة باستجواب المتهمين ومواجهتهم بالأدلة التي تم جمعها خلال التحقيق، قبل إصدار قرار بإحالتهم إلى المحكمة الكبرى الجنائية، التي نظرت القضيتين وانتهت إلى إصدار أحكامها بإدانة المتهمين والشركتين.
البعد الاقتصادي والأمني
تكتسب قضايا التهرب الضريبي أهمية تتجاوز الجانب القانوني، نظرًا لارتباطها مباشرة بالإيرادات العامة وبسلامة الدورة المالية للمنشآت الخاضعة للضريبة.
وتبرز في هذه القضية أهمية الرقابة على ضريبة القيمة المضافة، خصوصًا في الحالات التي يتم فيها تحصيل الضريبة من المستهلكين ثم عدم توريدها إلى الجهة المختصة. وتساهم إجراءات التدقيق والتحقيق والملاحقة القضائية في تعزيز منظومة الامتثال والحد من المخالفات المالية التي قد تؤثر في الإيرادات العامة.
كما يعكس إدراج القضية ضمن اختصاص نيابة الجرائم المالية وغسل الأموال أهمية التنسيق بين الجهات الرقابية والعدلية في التعامل مع الجرائم ذات الطبيعة المالية، بدءًا من رصد المخالفات وتلقي البلاغات، وصولًا إلى التحقيق والإحالة والقضاء.
تعزيز الالتزام الضريبي
وتسلط الأحكام الضوء على مسؤولية المنشآت في الالتزام بأحكام قانون ضريبة القيمة المضافة، ليس فقط من خلال تقديم الإقرارات الضريبية، وإنما كذلك من خلال سداد وتوريد المبالغ المستحقة وفقًا للقواعد القانونية المنظمة.
ومن الناحية الاقتصادية، يمثل انتظام تحصيل الضرائب أحد العناصر المرتبطة باستقرار الإيرادات العامة، فيما تشكل الرقابة على الالتزام الضريبي جزءًا من منظومة أوسع لحماية النظام المالي وتعزيز الشفافية في التعاملات التجارية.
وتؤكد وقائع القضيتين، وفق ما أعلنته النيابة العامة، أن المخالفات المثبتة بالأدلة والمستندات الرسمية يمكن أن تنتقل من نطاق المعالجة الإدارية إلى المسار الجنائي والقضائي، بما يترتب عليه من عقوبات بحق الأفراد والمنشآت وفق ما تقرره المحكمة.