تحتل بطاقات فيزا وماستركارد موقعًا رئيسيًا في سوق المدفوعات بدول مجلس التعاون الخليجي، مع توسع استخدام المدفوعات الرقمية والتجارة الإلكترونية وتزايد الاعتماد على البطاقات في المشتريات المحلية والدولية.
لكن المقارنة بين فيزا وماستركارد لا تعني بالضرورة مقارنة بطاقتين مصرفيتين متشابهتين؛ فكلتا الشركتين تعملان أساسًا باعتبارهما شبكتي دفع عالميتين، بينما تصدر البطاقات البنوك والمؤسسات المالية، وهي التي تحدد في الغالب الرسوم والحدود الائتمانية وبرامج المكافآت والمزايا الإضافية.
وبالتالي، فإن الفارق الحقيقي بالنسبة للمستهلك الخليجي يرتبط بدرجة كبيرة بالبنك المُصدر، ونوع البطاقة، والرسوم، وبرنامج المكافآت، ومزايا السفر، وسعر صرف العملات، وشروط الحصول على البطاقة.
ما الفرق بين فيزا وماستركارد؟
فيزا وماستركارد شبكتا دفع عالميتان تربطان بين البنوك والمؤسسات المالية والتجار عند تنفيذ معاملات الدفع.
أما البنك الذي يصدر البطاقة فهو المسؤول عن تحديد العديد من التفاصيل التي تهم العميل، مثل الحد الائتماني، والرسوم السنوية، وتكلفة السحب النقدي، ورسوم العمليات بالعملات الأجنبية، وبرنامج المكافآت والاسترداد النقدي.
لذلك يمكن أن يصدر البنك نفسه بطاقتين، إحداهما فيزا والأخرى ماستركارد، وتكون لكل منهما رسوم ومزايا مختلفة رغم اختلاف شبكة الدفع فقط.
القبول داخل دول الخليج
تتمتع كل من فيزا وماستركارد بانتشار واسع في دول مجلس التعاون الخليجي، ولذلك فإن الفرق في قبول البطاقتين في الاستخدام اليومي يكون محدودًا في معظم الحالات.
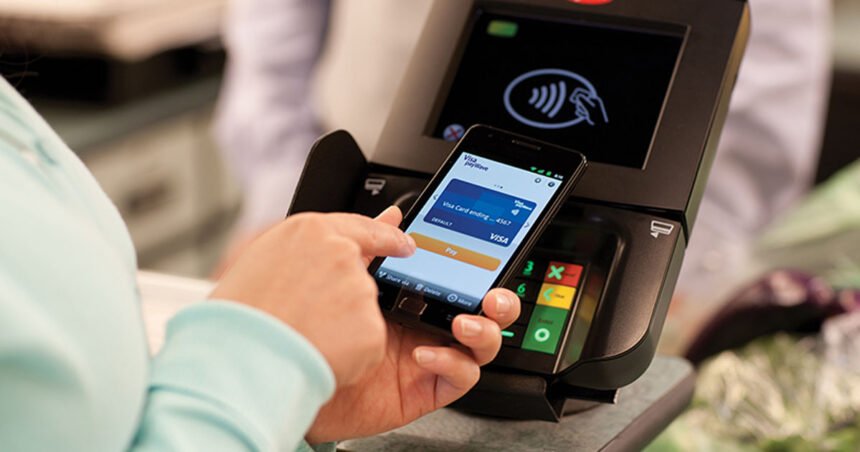
وتدعم البنية المصرفية الخليجية انتشار المدفوعات الرقمية، سواء عبر البطاقات التقليدية أو المحافظ الإلكترونية أو الدفع عبر الهواتف والأجهزة الذكية.
وعند السفر، تتمتع كلتا الشبكتين بقبول دولي واسع، إلا أن تجربة العميل قد تختلف وفق الدولة والتاجر والبنك المصدر ونوع البطاقة.
الرسوم.. العامل الذي يجب الانتباه إليه
من المفاهيم الشائعة اعتبار أن فيزا أرخص من ماستركارد أو العكس، إلا أن الواقع أكثر تعقيدًا.
فالرسوم تختلف بصورة أساسية بحسب البنك والبطاقة.
وقد تشمل الرسوم:
- الرسوم السنوية.
- رسوم السحب النقدي.
- رسوم المعاملات الدولية.
- رسوم تحويل العملات.
- رسوم التأخر في السداد.
- رسوم إصدار بطاقة إضافية.
- الرسوم المرتبطة بخدمات السفر أو المزايا الإضافية.
لذلك، عند مقارنة بطاقتين في الخليج، ينبغي الاطلاع على جدول الرسوم والشروط الخاص بكل بطاقة بدل الاكتفاء بشعار فيزا أو ماستركارد.
المكافآت والاسترداد النقدي
تتنافس البنوك الخليجية على جذب العملاء من خلال برامج المكافآت والاسترداد النقدي.
وقد تركز بعض البطاقات على المشتريات اليومية، بينما تقدم بطاقات أخرى مزايا إضافية للسفر أو المطاعم أو التسوق الإلكتروني أو محطات الوقود.
كما تختلف نسبة الاسترداد النقدي من بطاقة إلى أخرى، وقد تكون هناك حدود شهرية أو سنوية للاسترداد، أو فئات معينة من المشتريات المؤهلة للحصول على المكافآت.
لذلك، فإن السؤال الأهم ليس: «هل البطاقة فيزا أم ماستركارد؟»، وإنما: ما قيمة المكافآت التي تقدمها البطاقة مقابل نمط الإنفاق الفعلي للعميل؟
بطاقات السفر والمزايا الفاخرة
تزداد أهمية الفروق بين المنتجات المصرفية عند الانتقال إلى بطاقات السفر والبطاقات المتميزة.
وتشمل المزايا التي يمكن أن تقدمها بعض البطاقات:
- دخول صالات المطارات.
- التأمين على السفر.
- خدمات الكونسيرج.
- عروض الفنادق.
- خصومات المطاعم.
- برامج الولاء.
- أميال السفر.
- عروض حصرية في المتاجر.
- خدمات مخصصة للعملاء ذوي الملاءة المالية المرتفعة.
لكن هذه المزايا لا ترتبط تلقائيًا بكل بطاقة تحمل شعار فيزا أو ماستركارد، وإنما تعتمد على فئة البطاقة والبنك المصدر وشروط البرنامج.
الأمان والحماية من الاحتيال
تستخدم فيزا وماستركارد تقنيات متعددة للحد من الاحتيال وتأمين معاملات الدفع.
لكن مستوى الحماية الذي يختبره العميل يعتمد أيضًا على البنك المصدر والتقنيات التي يوفرها، مثل المصادقة متعددة العوامل، والتنبيهات الفورية، وإمكانية تجميد البطاقة من التطبيق، والتحكم في عمليات الشراء عبر الإنترنت أو خارج الدولة.
ولهذا أصبح الجانب الرقمي جزءًا أساسيًا من تقييم البطاقات المصرفية الحديثة.
سعر صرف العملات والمعاملات الدولية
يمثل سعر صرف العملات عنصرًا مهمًا بالنسبة إلى المستهلك الخليجي الذي يستخدم بطاقته خارج دولته.
ولا يكفي عند المقارنة النظر إلى فيزا أو ماستركارد فقط، لأن التكلفة النهائية قد تتأثر بسعر التحويل ورسوم البنك والعملة التي تتم بها المعاملة.
كما ينبغي الانتباه إلى خيار الدفع بالعملة المحلية أو بعملة البطاقة عند الشراء خارج الدولة، لأن اختيار العملة قد يؤثر في التكلفة النهائية للعملية.
السعودية
تضم السوق السعودية مجموعة واسعة من بطاقات فيزا وماستركارد التي تقدمها البنوك المحلية، وتشمل بطاقات الاسترداد النقدي والمكافآت والسفر والبطاقات المتميزة.
وتتجه المنافسة بشكل متزايد نحو ربط البطاقات بالتجارة الإلكترونية وبرامج الولاء والسفر، مع توسع المدفوعات الرقمية في السوق السعودية.
الإمارات
تتميز الإمارات بتنوع كبير في المنتجات المصرفية المرتبطة ببطاقات فيزا وماستركارد، خصوصًا بطاقات السفر والمكافآت والبطاقات المشتركة مع شركات الطيران والمتاجر والمنصات الإلكترونية.
وتعتمد جاذبية كل بطاقة على مزيج من الرسوم والمكافآت والمزايا المرتبطة بنمط الإنفاق.
قطر
تشهد السوق القطرية توسعًا في المدفوعات الرقمية والتجارة الإلكترونية، مع توفر بطاقات مصرفية متعددة من شبكتي فيزا وماستركارد.
ويبرز قطاع السفر والمطاعم والتسوق الإلكتروني ضمن المجالات التي تتنافس فيها البنوك على تقديم مزايا إضافية للعملاء.
البحرين
تقدم البنوك البحرينية مجموعة متنوعة من بطاقات فيزا وماستركارد، بما يشمل البطاقات التقليدية والمتميزة والبطاقات المشتركة مع العلامات التجارية.
كما يمثل الاسترداد النقدي وبرامج الولاء والسفر جزءًا من المنافسة على العملاء في سوق البطاقات البحرينية.
الكويت
تتميز السوق الكويتية بانتشار بطاقات الائتمان والبطاقات المصرفية وبرامج المكافآت، مع اختلاف واضح في الرسوم والمزايا بين المنتجات المصرفية.
ويُعد اختيار البطاقة المناسبة مرتبطًا بدرجة كبيرة بنمط الإنفاق، خصوصًا بالنسبة إلى العملاء الذين يستخدمون البطاقات في السفر أو المشتريات الدولية.
عُمان
تتوفر في السوق العُمانية بطاقات فيزا وماستركارد عبر عدد من البنوك والمؤسسات المالية، مع منتجات تستهدف الاستخدام اليومي والسفر والمكافآت.
ويشكل انتشار المدفوعات الإلكترونية والتجارة الرقمية عاملًا مهمًا في تطور سوق البطاقات المصرفية في السلطنة.
لا مقارنة بين فيزا وماستركارد
| المعيار | فيزا | ماستركارد |
|---|---|---|
| الانتشار العالمي | واسع جدًا | واسع جدًا |
| القبول في الخليج | واسع | واسع |
| القبول الدولي | واسع | واسع |
| الرسوم | تختلف حسب البنك والبطاقة | تختلف حسب البنك والبطاقة |
| المكافآت | تختلف حسب المنتج | تختلف حسب المنتج |
| الاسترداد النقدي | يحدده البنك | يحدده البنك |
| مزايا السفر | تعتمد على فئة البطاقة | تعتمد على فئة البطاقة |
| دخول صالات المطارات | حسب البطاقة والشروط | حسب البطاقة والشروط |
| سعر صرف العملات | يتأثر بالشبكة والبنك ونوع العملية | يتأثر بالشبكة والبنك ونوع العملية |
| الحماية من الاحتيال | متقدمة | متقدمة |
| الأفضلية | لا توجد أفضلية عامة | لا توجد أفضلية عامة |
كيف يختار المستهلك الخليجي البطاقة؟
عند اختيار بطاقة فيزا أو ماستركارد، ينبغي للمستهلك النظر إلى مجموعة من العوامل بدل التركيز على اسم الشبكة فقط، وأبرزها:
- قيمة الرسوم السنوية.
- نسبة الاسترداد النقدي.
- قيمة نقاط المكافآت.
- رسوم المعاملات بالعملات الأجنبية.
- سعر صرف العملات.
- مزايا السفر.
- دخول صالات المطارات.
- التأمين على السفر.
- العروض والخصومات.
- الحد الائتماني.
- رسوم السحب النقدي.
- سهولة إدارة البطاقة عبر تطبيق البنك.
- مستوى الحماية والتنبيهات.
- شروط إلغاء الرسوم السنوية أو الإعفاء منها.
الخلاصة
لا توجد إجابة عامة تجعل فيزا أفضل من ماستركارد أو العكس في دول مجلس التعاون الخليجي، لأن قيمة البطاقة بالنسبة إلى العميل تعتمد بصورة أكبر على البنك المصدر وفئة البطاقة والرسوم والمكافآت والمزايا ونمط استخدام العميل.
وبالنسبة إلى المستهلك الخليجي، فإن المقارنة الأكثر دقة تبدأ من تكلفة البطاقة ومزاياها الفعلية، ثم تنتقل إلى شبكة الدفع.
ومع توسع المدفوعات الرقمية والتجارة الإلكترونية في السعودية والإمارات وقطر والكويت والبحرين وعُمان، يتجه التنافس في سوق البطاقات إلى ما هو أبعد من مجرد القبول، ليشمل المكافآت والسفر والأمان والخدمات الرقمية وبرامج الولاء والعروض المرتبطة بنمط حياة المستهلك.
وبذلك، فإن اختيار البطاقة المناسبة يرتبط قبل كل شيء باحتياجات العميل وطريقة استخدامه للبطاقة، وليس فقط بالعلامة التجارية الموجودة على واجهتها.