في كل مرة يغيّر فيها الاحتياطي الفيدرالي الأمريكي مسار أسعار الفائدة، تتجه الأنظار سريعاً إلى البنوك المركزية الخليجية، التي غالباً ما تتحرك في الاتجاه نفسه. وقد يبدو الأمر للوهلة الأولى وكأن هذه البنوك تستنسخ قرارات واشنطن من دون اعتبار كافٍ لظروف اقتصاداتها المحلية، لكن تفسير هذه الظاهرة أكثر تعقيداً. فالمسألة ترتبط في جوهرها بهيكل أنظمة سعر الصرف في الخليج، وبالدور المحوري الذي يلعبه الدولار في التجارة والاحتياطيات والتدفقات المالية للمنطقة.
رفع الفيدرالي الأمريكي في سبتمبر/أيلول 2026 سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى نطاق 3.75% و4%، في خطوة جاءت في سياق استمرار التضخم فوق المستوى الذي يستهدفه البنك المركزي الأمريكي. وفي أعقاب القرار، اتجهت عدة بنوك مركزية خليجية إلى رفع أسعار الفائدة المحلية بالمقدار نفسه أو بصورة متقاربة. لكن لفهم هذه الاستجابة الخليجية، ينبغي النظر أولاً إلى الدولار.
الدولار يحدد مساحة الحركة
ترتبط عملات معظم دول مجلس التعاون الخليجي بالدولار الأمريكي، سواء من خلال ربط مباشر أو نظام يرتبط فيه سعر الصرف بالدولار بدرجة كبيرة. والهدف من هذا النظام هو توفير استقرار نسبي في سعر الصرف، وهو أمر له أهمية خاصة لاقتصادات تعتمد بصورة واسعة على التجارة العالمية، وتتعامل بالدولار في جزء كبير من صادرات الطاقة وإيراداتها الخارجية.
هذا الربط يفرض، في المقابل، قيداً مهماً على السياسة النقدية. فالبنك المركزي الذي يريد المحافظة على سعر صرف ثابت أو مستقر لا يستطيع تجاهل الفارق بين أسعار الفائدة المحلية والأمريكية لفترات طويلة.
عندما يرفع الفيدرالي أسعار الفائدة، تصبح الأصول المقومة بالدولار أكثر جاذبية من حيث العائد. وإذا بقيت أسعار الفائدة في دولة خليجية مرتبطة بالدولار عند مستويات أقل بكثير، فقد تتغير حوافز المستثمرين والمودعين، خصوصاً في الأسواق المالية المفتوحة، بما قد يزيد الطلب على الأصول الدولارية ويضع ضغوطاً على العملة المحلية.
من هنا تأتي أهمية رفع الفائدة الخليجية بالتوازي مع الفيدرالي. فالقرار لا يستهدف فقط التضخم أو النشاط الاقتصادي المحلي، وإنما يساعد أيضاً في الحفاظ على التوازن النقدي الضروري لاستمرار نظام ربط العملة.
ليست المسألة تقليداً للفيدرالي
لذلك فإن وصف البنوك المركزية الخليجية بأنها “تتبع” الفيدرالي يحتاج إلى شيء من التدقيق. هي بالفعل تتحرك في كثير من الأحيان في الاتجاه نفسه، لكن الدافع الأساسي مختلف جزئياً.
الفيدرالي يضع سياسته النقدية استناداً إلى أهداف الاقتصاد الأمريكي، وعلى رأسها التضخم والتوظيف والاستقرار الاقتصادي. أما البنك المركزي الخليجي الذي يدير عملة مرتبطة بالدولار، فعليه أن يأخذ في الاعتبار أيضاً تكلفة الحفاظ على سعر الصرف.
وهذا يخلق علاقة سببية معقدة: قرار الفيدرالي يغيّر تكلفة الأموال بالدولار، وهو ما يغيّر بدوره البيئة النقدية التي تعمل فيها الاقتصادات الخليجية. ومن ثم يصبح أمام البنك المركزي المحلي هامش محدود للمناورة إذا أراد المحافظة على استقرار عملته.
الإمارات تقدم مثالاً واضحاً على ذلك. فقد أعلن مصرف الإمارات العربية المتحدة المركزي، عقب قرار الفيدرالي في سبتمبر، رفع سعر الأساس على تسهيلات الإيداع لليلة واحدة بمقدار 25 نقطة أساس، موضحاً أن سعر الأساس مرتبط بسعر الفائدة الذي يدفعه الاحتياطي الفيدرالي على أرصدة الاحتياطي.
وفي السعودية، اتجه البنك المركزي أيضاً إلى رفع أسعار الفائدة بعد قرار الفيدرالي، في انعكاس للعلاقة الوثيقة بين السياسة النقدية السعودية واستقرار الريال المرتبط بالدولار.
لماذا يشكل فارق الفائدة أهمية؟
لفهم المسألة بصورة أعمق، يمكن النظر إلى أسعار الفائدة باعتبارها جزءاً من سعر الأصول نفسها.
فالمستثمر الذي يستطيع الاختيار بين إيداع أمواله أو شراء سندات أو أدوات مالية مقومة بالريال أو الدرهم، وبين الاحتفاظ بأصول دولارية، ينظر ضمن عوامل أخرى إلى العائد الذي يحصل عليه في كل سوق، وإلى مخاطر سعر الصرف.
عندما تكون العملة المحلية مرتبطة بالدولار، تصبح مقارنة العوائد أكثر حساسية. فإذا ارتفعت الفائدة الأمريكية بينما لم تتحرك الفائدة المحلية، فقد يصبح العائد النسبي على الأصول الدولارية أكثر جاذبية.
لا يعني ذلك أن الأموال ستخرج تلقائياً من الخليج مع كل رفع أمريكي، فهناك عوامل أخرى كثيرة تحدد حركة رؤوس الأموال، من النمو الاقتصادي إلى أسعار النفط والفرص الاستثمارية والسيولة المصرفية. لكن استمرار فارق كبير في أسعار الفائدة قد يزيد الضغوط على نظام الربط، ويجعل إدارة السيولة وسعر الصرف أكثر تعقيداً.
ولهذا فإن رفع الفائدة المحلية يمكن أن يكون أداة للحفاظ على جاذبية الأصول بالعملة المحلية وتقليل الفارق مع الدولار، وليس مجرد محاولة لتقليد السياسة النقدية الأمريكية.
الجانب الآخر من المعادلة: الاقتصاد المحلي
هنا تظهر المفارقة التي تواجه البنوك المركزية الخليجية. فرفع الفائدة قد يكون ضرورياً للمحافظة على استقرار سعر الصرف، لكنه في الوقت نفسه يفرض تكلفة على الاقتصاد المحلي. ارتفاع الفائدة يعني عادة ارتفاع تكلفة الاقتراض بالنسبة إلى الشركات والأفراد، وقد يضغط على الطلب على القروض والتمويل العقاري والاستهلاك والاستثمار.
وفي المقابل، قد تستفيد الودائع وبعض أدوات الادخار من ارتفاع العوائد. وهكذا يصبح البنك المركزي أمام موازنة دقيقة بين هدفين: الحفاظ على الاستقرار النقدي من جهة، وعدم تشديد الأوضاع المالية المحلية أكثر مما يحتاجه الاقتصاد من جهة أخرى.
وهذه النقطة مهمة لأن الاقتصادات الخليجية ليست متطابقة مع الاقتصاد الأمريكي. فإذا كان الفيدرالي يرفع الفائدة لمواجهة ظروف التضخم والطلب في الولايات المتحدة، فإن البنك المركزي الخليجي قد يرفعها بصورة أساسية للحفاظ على نظام سعر الصرف، حتى لو كانت الضغوط الاقتصادية المحلية مختلفة.
النفط يزيد تعقيد الصورة
ولا يمكن تحليل السياسة النقدية الخليجية بمعزل عن النفط. فالإيرادات النفطية تؤثر بصورة مباشرة وغير مباشرة في الإنفاق الحكومي والسيولة والنشاط الاقتصادي في دول الخليج. وعندما ترتفع أسعار النفط، تتحسن الإيرادات الخارجية وقد يتسع الإنفاق والاستثمار، ما يمكن أن يدعم النشاط الاقتصادي.
لكن ارتفاع أسعار الطاقة قد يكون في الوقت نفسه أحد مصادر الضغوط التضخمية العالمية، الأمر الذي يؤثر في قرارات البنوك المركزية الكبرى، وفي مقدمتها الفيدرالي. وبذلك تتقاطع قناتان في الاقتصادات الخليجية: قناة النفط التي تؤثر في النشاط والسيولة، وقناة الدولار التي تربط السياسة النقدية المحلية بقرارات الفيدرالي.
هل تستطيع البنوك الخليجية مخالفة الفيدرالي؟
نظرياً، تستطيع البنوك المركزية اتخاذ قرارات مختلفة، لكن مساحة الاختلاف تختلف من دولة إلى أخرى بحسب نظام سعر الصرف وهيكل الاقتصاد ودرجة انفتاح حركة رؤوس الأموال.
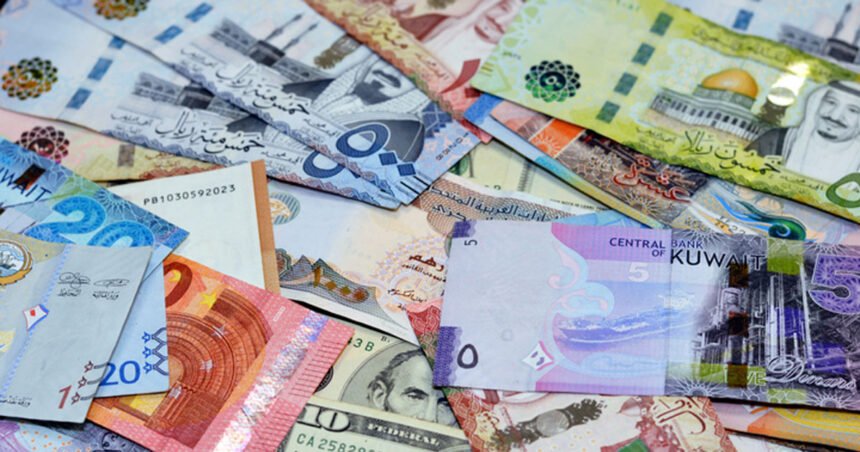
ولهذا لا ينبغي التعامل مع جميع دول الخليج باعتبارها حالة واحدة. فالريال السعودي والدرهم الإماراتي، على سبيل المثال، يرتبطان بالدولار، بينما يملك الدينار الكويتي نظاماً مختلفاً يقوم على سلة عملات. وبالتالي فإن درجة الارتباط المباشر بين السياسة النقدية المحلية والفائدة الأمريكية ليست متطابقة في جميع دول مجلس التعاون.
ومع ذلك، يبقى الدولار عاملاً مشتركاً شديد التأثير في المنطقة، ليس فقط بسبب أسعار الصرف، وإنما أيضاً لأن معظم تجارة الطاقة العالمية تتم بالدولار، ولأن النظام المالي الخليجي مرتبط بدرجة كبيرة بالأسواق والأصول الدولارية.
الفيدرالي يضيّق هامش أسعار الفائدة في الخليج
الخلاصة الأهم هي أن البنوك المركزية الخليجية لا ترفع أسعار الفائدة لأن الفيدرالي “أمرها” بذلك، ولا لأن اقتصاداتها تحتاج بالضرورة إلى السياسة النقدية الأمريكية نفسها.
السبب الأعمق هو أن ربط العملات بالدولار يجعل استقلال السياسة النقدية محدوداً. فكلما تحركت أسعار الفائدة الأمريكية، تغيرت معه تكلفة الاحتفاظ بالدولار والعائد على الأصول الدولارية، وهو ما ينعكس على حركة رؤوس الأموال والسيولة وسعر الصرف في الاقتصادات الخليجية.
ومن ثم، فإن رفع الفائدة في الخليج يمثل في كثير من الأحيان استجابة للحفاظ على استقرار العملة بقدر ما يمثل أداة لإدارة التضخم والطلب المحلي. وهذا يفسر لماذا يمكن أن يبدو قرار الفيدرالي الأمريكي وكأنه يُتخذ في واشنطن ثم يتردد صداه سريعاً في الرياض وأبوظبي والدوحة والمنامة ومسقط.
المعادلة ببساطة هي أن الدولار يمنح الاقتصادات الخليجية استقراراً كبيراً في سعر الصرف، لكنه في المقابل يفرض قيوداً على استقلال السياسة النقدية. وكلما تغيرت أسعار الفائدة الأمريكية، وجدت البنوك المركزية الخليجية نفسها أمام ضرورة إعادة تقييم تكلفة الحفاظ على هذا الاستقرار، وموازنتها مع احتياجات اقتصاداتها المحلية.