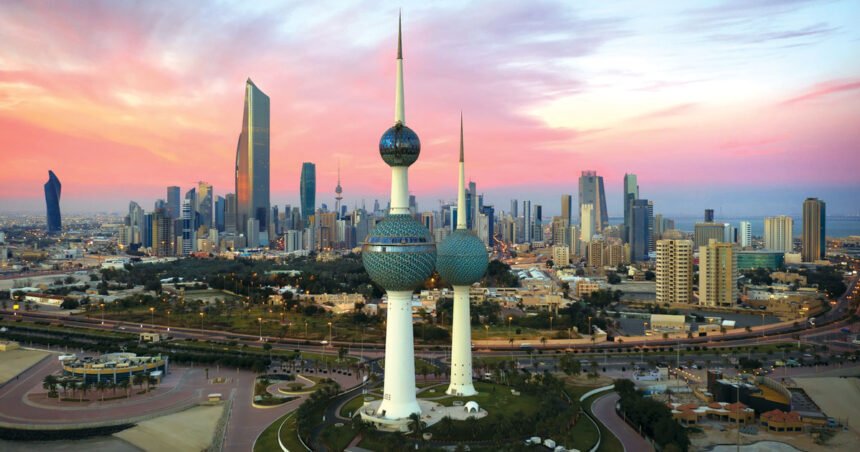
دخلت الكويت رسميًا سوق الصكوك الحكومية بعد صدور المرسوم بقانون رقم 90 لسنة 2026 بشأن الصكوك الحكومية، في خطوة تضيف أداة جديدة إلى منظومة تمويل الدولة وإدارة الدين، وتفتح في الوقت نفسه مجالًا أوسع أمام المستثمرين المحليين والخليجيين والدوليين للمشاركة في إصدارات سيادية متوافقة مع أحكام الشريعة الإسلامية.
ويضع القانون إطارًا متكاملًا يسمح للحكومة بإصدار الصكوك داخل الكويت وخارجها، وبالدينار الكويتي أو بالعملات الأجنبية، مع إمكانية توجيه بعض الإصدارات إلى المواطنين فقط، أو فتحها أمام المستثمرين غير الكويتيين، وفق الفئات والشروط التي تحددها نشرة كل إصدار.
- أداة جديدة لتمويل الدولة
- من المستثمر الكويتي إلى المستثمر العالمي
- إصدار بالدينار أو العملات الأجنبية
- هياكل متعددة للصكوك
- الأصول الحكومية تدخل هيكلة الصكوك
- شركة خاصة مملوكة للدولة
- رقابة شرعية موحدة
- إمكانية الإدراج في الأسواق المالية
- ماذا يعني القانون للمستثمر الخليجي؟
- متعهدو الاكتتاب يوسعون قدرة الإصدار
- الصكوك ضمن استراتيجية التمويل
- سوق جديدة أمام المستثمرين
- الكويت أمام مرحلة جديدة في التمويل الحكومي
أداة جديدة لتمويل الدولة
تأتي الصكوك ضمن توجه الكويت إلى تنويع أدوات التمويل الحكومي وعدم الاعتماد على أداة واحدة في إدارة الاحتياجات المالية والدين العام.
وتشير المذكرة الإيضاحية للقانون إلى أن الصكوك يمكن أن تستخدم في تمويل الأغراض الحكومية وإعادة تمويل الدين القائم، بما يجعلها جزءًا من منظومة أوسع للسياسة المالية والتمويل الحكومي.
ولا تقتصر أهمية الصكوك على توفير مصدر تمويل إضافي، بل تمنح الحكومة إمكانية الوصول إلى شريحة مختلفة من المستثمرين الذين يفضلون الأدوات المتوافقة مع الشريعة الإسلامية.
من المستثمر الكويتي إلى المستثمر العالمي
من أبرز ملامح التشريع الجديد توسيع قاعدة المستثمرين المحتملين.
فالقانون يسمح للأشخاص الطبيعيين والاعتباريين بالاكتتاب في الصكوك الحكومية، بما في ذلك غير الكويتيين، في حين يمكن للحكومة أن تقصر بعض الإصدارات على المواطنين الكويتيين.
وتترك هذه المرونة لكل إصدار تحديد الفئات المؤهلة وشروط المشاركة من خلال نشرة الاكتتاب.
وبالنسبة إلى المستثمر الخليجي، فإن هذه الآلية تفتح إمكانية ظهور أداة استثمار سيادية كويتية جديدة يمكن الوصول إليها بحسب شروط كل إصدار، إلى جانب ما قد توفره الإصدارات من فرص للتنويع داخل المحافظ الاستثمارية.
إصدار بالدينار أو العملات الأجنبية
لا يحصر القانون الصكوك الحكومية في السوق المحلية أو العملة الكويتية.
فالحكومة تستطيع إصدار الصكوك بالدينار الكويتي أو بالعملات الأجنبية، كما يمكن أن يكون الإصدار داخل الكويت أو خارجها.
وتمنح هذه المرونة الحكومة مساحة أكبر لاختيار السوق والعملة والمستثمرين وفق احتياجات التمويل وظروف الأسواق المالية عند طرح كل إصدار.
أما الإصدار داخل الكويت وبالدينار الكويتي، فقد اشترط القانون الحصول على موافقة كتابية مسبقة من بنك الكويت المركزي، في حين يتطلب الإصدار بالعملات الأجنبية داخل الكويت التنسيق مع البنك المركزي والجهات ذات الصلة.
هياكل متعددة للصكوك
لا يعتمد الإطار الجديد على نموذج واحد للصكوك، وإنما يسمح باستخدام مجموعة من الهياكل المتوافقة مع الشريعة الإسلامية.
وتشمل الأدوات التي أوردها التشريع صكوك الإجارة، وصكوك إجارة المنافع والحقوق التشغيلية للموجودات الحكومية، وصكوك السلم والاستصناع، إضافة إلى صكوك المضاربة والمشاركة في مشروعات حكومية جديدة.
ويعني ذلك أن الحكومة تستطيع تصميم الإصدار بحسب طبيعة الأصل أو المشروع والغرض من التمويل، بدلًا من استخدام صيغة موحدة لجميع الإصدارات.
الأصول الحكومية تدخل هيكلة الصكوك
يسمح القانون بإصدار الصكوك استنادًا إلى أصول حكومية قائمة، أو إلى منافع وحقوق تشغيلية مرتبطة بهذه الأصول، كما يمكن أن ترتبط بعض الإصدارات بأصول سيتم توفيرها مستقبلًا.
وتوفر هذه الآلية أساسًا لهيكلة الصكوك بطريقة تربط حقوق المستثمرين بأصول أو منافع أو مشروعات محددة، بما يتناسب مع متطلبات الصيغة الشرعية المستخدمة في كل إصدار.
شركة خاصة مملوكة للدولة
أنشأ القانون آلية مؤسسية لإدارة الإصدارات من خلال شركة ذات غرض خاص في صورة شركة الشخص الواحد، تملك الدولة كامل رأسمالها.
وتتولى الشركة الأدوار المرتبطة بهيكلة الصكوك وإدارة موجوداتها، مع إمكانية تفويض جهة أو أكثر للقيام بأعمال الإصدار والطرح والإدارة بعد الحصول على موافقة وزير المالية.
ويمثل وجود شركة متخصصة جزءًا أساسيًا من البنية الجديدة التي وضعتها الكويت لإدارة الصكوك الحكومية، بدلًا من التعامل مع كل إصدار باعتباره عملية منفصلة بلا إطار مؤسسي موحد.
رقابة شرعية موحدة
استحدث القانون أيضًا هيئة للفتوى والرقابة الشرعية تكون مرجعية موحدة للشركات ذات الغرض الخاص المرتبطة بالإصدارات الحكومية.
وتتولى الهيئة التحقق من توافق هياكل وشروط الصكوك الحكومية مع أحكام الشريعة الإسلامية.
ومن الناحية الاستثمارية، يمكن أن تساعد هذه المرجعية الموحدة في توفير قدر أكبر من الاتساق بين الإصدارات الحكومية المختلفة، خصوصًا مع تنوع الهياكل التي يسمح بها القانون.
إمكانية الإدراج في الأسواق المالية
أجاز القانون، بعد موافقة وزير المالية، إدراج الصكوك الحكومية في أسواق المال المحلية والأجنبية.
وتكتسب هذه النقطة أهمية للمستثمرين، لأن الإدراج يمكن أن يوفر قناة للتداول بعد الإصدار، وفق القواعد المنظمة في السوق الذي يتم الإدراج فيه وشروط نشرة الاكتتاب.
وبذلك يميز القانون بين مرحلة الإصدار والطرح والإدارة من جهة، وبين التداول في السوق المالية من جهة أخرى.
ماذا يعني القانون للمستثمر الخليجي؟
يمثل دخول الكويت سوق الصكوك الحكومية فرصة لإضافة أداة سيادية جديدة إلى سوق المال الخليجي، وإن كانت جاذبية كل إصدار ستعتمد على تفاصيله عند الطرح.
وسيكون من بين العناصر التي تحدد اهتمام المستثمرين حجم الإصدار، والعائد، ومدة الصك، والعملة، والتصنيف الائتماني، وهيكل الصك، وقاعدة المستثمرين المستهدفين، وإمكانية التداول بعد الإدراج.
كما أن إمكانية طرح الإصدارات خارج الكويت تعني أن الحكومة تستطيع الوصول إلى مستثمرين في أسواق إقليمية ودولية، وليس فقط المؤسسات والأفراد داخل السوق الكويتي.
متعهدو الاكتتاب يوسعون قدرة الإصدار
يسمح القانون أيضًا بوجود متعهد اكتتاب أو أكثر في إصدارات الصكوك.
ويمكن لمتعهد الاكتتاب الالتزام بتغطية الإصدار كاملًا، مع إمكانية إعادة طرحه وفق الضوابط المنصوص عليها، أو تغطية الجزء المتبقي من الإصدار الذي لم تتم تغطيته من المكتتبين المؤهلين.
وتوفر هذه الآلية دعمًا لعملية الطرح وتساعد في بناء هيكل أكثر تنظيمًا للإصدارات الحكومية.
الصكوك ضمن استراتيجية التمويل
لا ينظر القانون إلى الصكوك باعتبارها منتجًا استثماريًا منفصلًا عن السياسة المالية للدولة.
فالمذكرة الإيضاحية تربطها بخطة التمويل الحكومية، وتوضح إمكانية استخدامها في إعادة تمويل الدين القائم، إلى جانب توفير أداة إضافية لتمويل الأغراض الحكومية.
ومن هنا، فإن أهمية الصكوك ستتحدد تدريجيًا من خلال حجم استخدامها الفعلي في استراتيجية التمويل، وليس بمجرد صدور الإطار التشريعي.
سوق جديدة أمام المستثمرين
يمثل القانون خطوة باتجاه توسيع سوق أدوات الدين والتمويل في الكويت، مع إضافة قناة متوافقة مع الشريعة الإسلامية يمكن أن تستقطب قاعدة واسعة من المستثمرين.
وبالنسبة للسوق الخليجية، فإن دخول مصدر سيادي كويتي إلى سوق الصكوك يمكن أن يعزز تنوع الأدوات المتاحة للمستثمرين والمؤسسات المالية، خصوصًا إذا شملت الإصدارات المستقبلية أسواقًا خارجية وعملات متعددة.
وفي المقابل، ستبقى التفاصيل المالية لكل إصدار هي العامل الحاسم في تحديد حجم الطلب عليه، إذ إن الإطار القانوني يحدد الإمكانات، بينما تحدد شروط الإصدار الفعلية مدى جاذبيته للمستثمرين.
الكويت أمام مرحلة جديدة في التمويل الحكومي
مع دخول المرسوم بقانون رقم 90 لسنة 2026 حيز التنفيذ، أصبحت لدى الكويت منظومة قانونية تسمح لها باستخدام الصكوك الحكومية كأداة تمويل وإدارة للدين، مع إمكانية الوصول إلى المستثمرين داخل الكويت وخارجها.
وتمنح المرونة التي يوفرها القانون الحكومة خيارات متعددة في تحديد نوع الصك، والأصل أو المشروع المرتبط به، والعملة، ومكان الإصدار، وفئة المستثمرين.
وبذلك لا يمثل التشريع مجرد إضافة منتج مالي إسلامي إلى السوق الكويتية، وإنما يؤسس لقناة جديدة في تمويل الدولة وربط المالية العامة بسوق الصكوك الإقليمية والدولية، على أن تكشف الإصدارات الفعلية المقبلة حجم الدور الذي ستؤديه هذه الأداة في استراتيجية التمويل الكويتية.